A novembre un’impresa può già preparare il confronto con le banche sul 2027. La contabilità aggiornata, gli ordini da consegnare entro dicembre e le scadenze dei primi mesi dell’anno consentono di formulare una richiesta finanziaria motivata, prima che siano disponibili i saldi definitivi del 2026.
Nel lavoro di Logos affianchiamo al piano economico la ricostruzione degli incassi, degli utilizzi bancari e delle rate. Da questo raccordo nasce una domanda più precisa: quante risorse serviranno, in quali mesi e come potranno essere rimborsate?
1. Aggiornare il preconsuntivo e le ipotesi di incasso
Il preconsuntivo 2026 dovrebbe collegare i risultati già registrati alla stima degli ultimi mesi, distinguendo i dati contabili dalle ipotesi di chiusura. Per ogni variazione rilevante rispetto al budget è utile spiegare la causa: consegne rinviate, costi aumentati oppure investimenti posticipati. Una proiezione automatica degli ultimi dati disponibili può nascondere la stagionalità dell’attività.
Il raccordo con il 2027 riguarda anche i saldi che l’impresa porterà nel nuovo anno. Quali crediti restano da incassare? Quali fornitori devono ancora essere pagati? Quanto debito sarà in essere a gennaio?
Per i crediti più rilevanti servono date realistiche di pagamento, aggiornate con chi segue il cliente. Se un incasso resta incerto, il piano deve mostrarne l’effetto e prevedere chi presidierà il recupero. Lo stesso vale per scorte e anticipi ai fornitori che assorbono risorse prima delle vendite.
2. Verificare gli affidamenti realmente utilizzabili
Il totale dei fidi non coincide automaticamente con la liquidità disponibile. Per ogni banca occorre allineare alla stessa data importi accordati, utilizzi e margini residui, verificando scadenze e condizioni operative.
Una linea per anticipare fatture dipende anche dalla presenza di crediti finanziabili e dalle percentuali di anticipo. Una garanzia impegna un plafond senza produrre un’entrata sul conto. Nel piano, questi strumenti devono mantenere la loro funzione e i loro vincoli.
Accanto agli affidamenti vanno ricostruiti i piani di rimborso di finanziamenti e leasing, oltre alle eventuali rate fiscali. La fine di un preammortamento o un rimborso concentrato in un’unica scadenza può aumentare le uscite del 2027. Per valutarne la copertura serve il calendario completo degli impegni.
3. Un esempio sui primi tre mesi del 2027
Consideriamo un esempio semplificato, con importi ipotetici, coerente con le verifiche gestionali che svolgiamo sui piani finanziari. L’impresa apre gennaio con 40.000 euro di liquidità e non ha ulteriori margini utilizzabili sui fidi già concessi. Gli incassi sono quelli residui disponibili all’impresa, senza ricontare anticipi bancari già ricevuti.
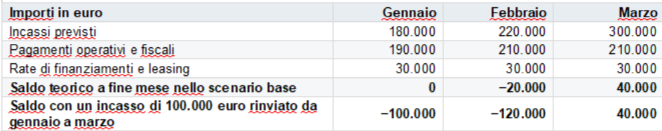
Nello scenario base il picco di fabbisogno a fine mese è di 20.000 euro. Se un pagamento di un cliente per 100.000 euro slitta da gennaio a marzo, il picco sale a 120.000 euro. A marzo il saldo finale torna identico nei due scenari.
Questi importi precedono il margine di sicurezza e gli oneri dell’eventuale nuova copertura. Per definire la richiesta occorre verificare anche i picchi all’interno dei mesi e proseguire la previsione per tutto il 2027.
4. Preparare la richiesta e le azioni di gestione
Al confronto con la banca porteremmo una richiesta che colleghi importo, destinazione delle risorse, durata del fabbisogno e flussi previsti per il rimborso. Il piano dovrebbe rendere visibili anche le azioni previste se gli incassi ritardano.
È utile distinguere il fabbisogno temporaneo legato ai tempi di incasso da un assorbimento ricorrente che richiede interventi sulla gestione, sulla struttura del debito o sul capitale. Questa distinzione orienta la scelta degli strumenti e delle durate.
L’attenzione ai flussi futuri e alla totalità degli impegni finanziari è coerente con gli orientamenti EBA sulla concessione e sul monitoraggio dei prestiti.
Nella nostra esperienza, il piano acquista utilità quando accompagna le decisioni dell’impresa. Le previsioni di crescita devono collegarsi a ordini, consegne e capacità produttiva; i benefici attesi dalla nuova finanza devono decorrere da tempi realistici di erogazione. Le responsabilità sugli incassi e sulle azioni correttive devono essere definite.
Per preparare il confronto sul 2027, parti dal preconsuntivo aggiornato, dagli scadenziari e dalla situazione degli affidamenti. Il team Logos può affiancarti nel collegare questi dati e costruire il piano finanziario da discutere con i tuoi interlocutori bancari.